Manter um Fluxo de Caixa para Empresas saudável em 2025 é prioridade para qualquer empreendedor que busca previsibilidade, lucro sustentável e agilidade na tomada de decisão. Com juros, sazonalidade e prazos de recebimento cada vez mais desafiadores, um processo semanal — simples, disciplinado e integrado ao funil comercial — é o caminho mais seguro para enxergar riscos com antecedência, negociar melhor e investir no que dá retorno. Este guia prático destrincha o método, a planilha mínima, os KPIs essenciais, os erros comuns e um passo a passo para rodar o fechamento toda semana sem sobrecarregar o time.
O que é Fluxo de Caixa para Empresas (e por que o semanal funciona)
O Fluxo de Caixa para Empresas é o registro e a projeção de todo o dinheiro que entra e sai do negócio num período. O recorte semanal acelera o ciclo de decisão: você enxerga gargalos antes que virem crise, ajusta prazos com fornecedores, calibra a verba de mídia e evita “surpresas” no fim do mês. Em contexto de volatilidade, a semana é o “ponto ótimo”: mais rápido que o mensal e menos pesado que o diário.
Direto vs. indireto (qual usar no dia a dia?)
No método direto, você lista entradas e saídas por categoria (vendas, taxas, fornecedores, folha, impostos, mídia, aluguel). No indireto, parte do lucro e ajusta itens sem efeito caixa (depreciação etc.). Para gestão tática semanal, use o direto: ele mostra aquilo que realmente entrou/foi pago, facilitando ações concretas.
Diário, semanal ou mensal
Diário é granular, porém caro de manter; mensal é leve, mas tardio. O Fluxo de Caixa para Empresas no ritmo semanal equilibra precisão e velocidade, reduz o estresse do fim de mês e cria cadência de decisão.
Passo a passo para montar seu Fluxo de Caixa para Empresas
1) Categorize entradas e saídas (padrão único)
- Entradas: vendas à vista, cartão/Pix, recebíveis (parcelado/boletos), assinaturas/recorrência, serviços/projetos, outros créditos.
- Saídas: folha/encargos, impostos, fornecedores, mídia/ads, ferramentas/SaaS, aluguel/utilidades, logística, comissões, pró-labore, juros/taxas.
2) Padronize o calendário de rotinas
Sexta, 16h: fechamento da semana (conciliação, KPIs, relatório de 1 página). Segunda, 9h: projeção das próximas 8 semanas e alinhamento com Comercial/Marketing. Essa cadência fixa evita “apaga incêndio” e melhora a comunicação interna.
3) Centralize dados e reconcilie
Baixe extratos bancários e do gateway de pagamentos; concilie com seu ERP/conta digital. Registre tudo na planilha (ou BI) e anexe comprovantes/observações de eventos não recorrentes (ex.: multa, devolução, chargeback).
4) Projete 8 semanas à frente (base, otimista, conservador)
Nas saídas, some contas já contratadas, impostos, folha e verba de mídia. Nas entradas, projete a partir do CRM (oportunidades em negociação), assinaturas ativas e sazonalidade histórica. Crie três cenários: base (premissas atuais), otimista (win rate acima do normal, churn menor) e conservador (atrasos, churn maior). Atualize toda semana.
5) Publique e decida
Depois de conferir saldos e validar premissas com Comercial/Marketing, publique o relatório no Slack/Drive. Liste riscos (ex.: clientes com atraso) e um plano de ação claro (cobrança ativa, negociação de prazos, ajuste de mídia, postergação de compras).
Modelo de planilha (estrutura mínima recomendada)
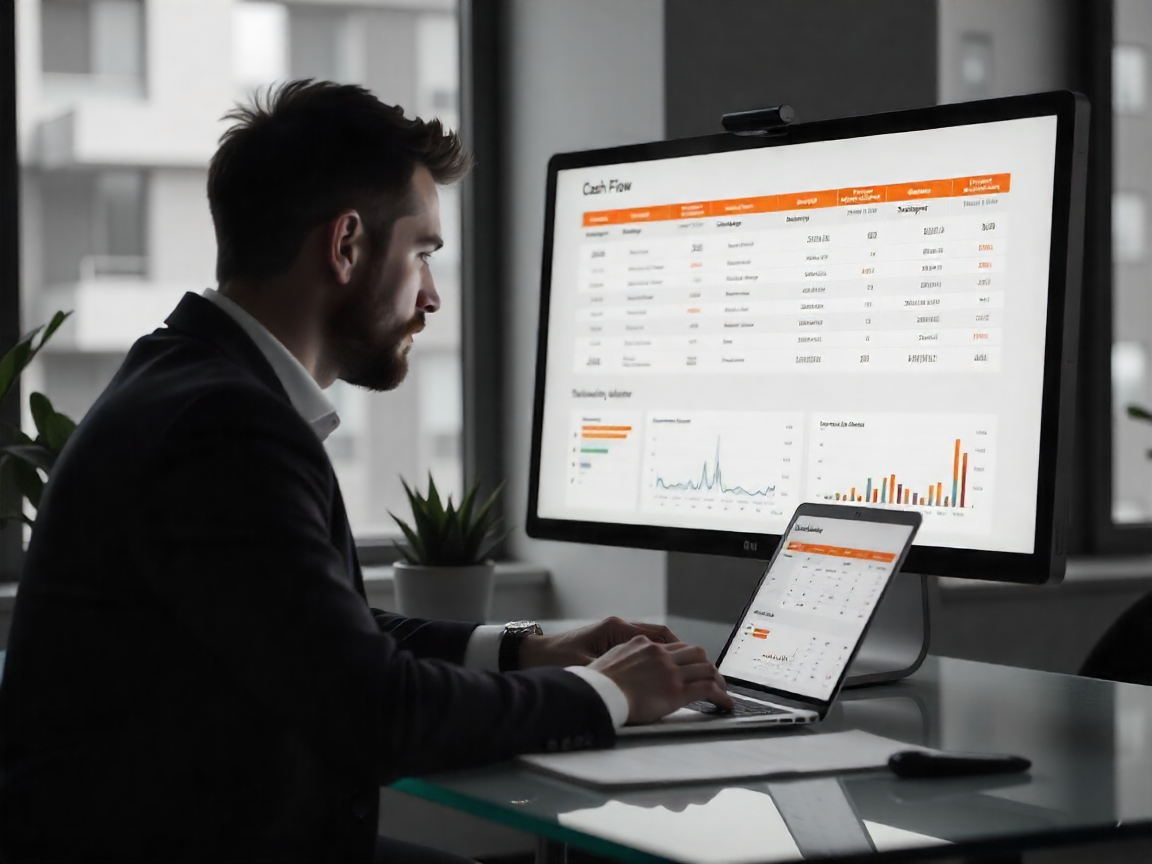
- Colunas: Data, Descrição, Categoria, Entrada, Saída, Saldo acumulado, Centro de custo, Observações.
- Aba Projeção: 8 semanas por categoria, com campos de premissa (ticket médio, taxa de conversão, prazo médio de recebimento).
- Aba KPIs: resumo automático (ver abaixo) e gráfico de saldo semanal.
KPIs essenciais (e como usar)
- Saldo Operacional Semanal = Entradas – Saídas operacionais (sem investimentos/financiamentos).
- Cobertura de Caixa = Caixa disponível / Saídas semanais (em semanas). Meta: pelo menos 4–8 semanas em negócios sazonais.
- DSO (Days Sales Outstanding) e DPO (Days Payable Outstanding). Reduzir DSO e aumentar DPO de forma ética melhora o fôlego.
- Ciclo de Conversão de Caixa (CCC) = Prazo de estoque + DSO − DPO. Quanto menor, melhor.
- Receita recorrente (% da receita total) e concentração de clientes (risco se top-3 clientes > 40%).
- Burn/Runway (para quem investe crescimento): tempo que o caixa atual sustenta o plano.
Políticas que fortalecem seu Fluxo de Caixa para Empresas
Recebíveis
Incentive Pix/antecipação responsável; ofereça desconto para D+0/D+1; desincentive parcelamentos longos sem juros. Use régua de cobrança (lembretes automáticos, 3 contatos humanizados, proposta de renegociação).
Pagamentos
Negocie prazo com fornecedores estratégicos, antecipe quando houver ganho financeiro real (desconto maior que o custo de capital). Consolide compras para ganhar escala e simplifique datas (ex.: todo dia 10 e 25).
Contas e bancos
Evite “contas zumbi”. Centralize caixa em 1–2 instituições com boas tarifas, mas mantenha redundância para contingências. Revise taxas de gateway e custo efetivo total a cada 6 meses.
Integração do fluxo com Vendas e Marketing
Ligue o Fluxo de Caixa para Empresas ao funil: oportunidades qualificadas (SQLs), taxa de ganho e prazos médios de fechamento alimentam a projeção de entradas. Do lado do marketing, o plano de mídia e CAC (custo de aquisição) pautam as saídas. Essa mão dupla evita cortes cegos e sustenta crescimento com responsabilidade.
Exemplo prático
Seu time projeta R$ 120 mil em fechamentos nos próximos 30 dias, com recebimento médio em D+15 e 60% de pagamentos à vista. Reflita 60% no cash-in do mês e 40% no mês seguinte (ajuste por boletos/parcelamentos). Se a taxa de conversão cair 20%, recalibre a projeção imediatamente e trave despesas discricionárias.
Cenários, simulações e gatilhos de decisão
Monte cenários (base, otimista, conservador) e defina gatilhos do tipo: “se saldo projetado de 4 semanas < 2x a folha, então: reduzir mídia em 15%, renegociar 2 fornecedores e antecipar recebíveis com taxa máxima de X% a.m.”. Avalie ainda o risco de concentração (perda de 1 cliente grande) e o impacto no caixa.
Caixa, capital de giro e crédito (quando buscar — e quando evitar)
Crédito serve para encaixar prazos (comprar à vista, vender a prazo) e financiar crescimento com payback claro. Busque quando seu Fluxo de Caixa para Empresas apontar lacunas temporárias ou ROI comprovado; evite quando for apenas para cobrir ineficiências recorrentes. Compare linhas, garantias e custo efetivo total. Não dependa de limite rotativo sem plano.
Compliance, impostos e obrigações
Provisione impostos (federais, estaduais, municipais) e obrigações trabalhistas semana a semana (13º, férias). Mantenha calendário fiscal com seu contador e evite picos de saída concentrados. Documente políticas internas (aprovação de despesas, reembolsos, uso de cartões corporativos) e audite trimestralmente.
Erros comuns (e como evitar)
- Confundir lucro com caixa: venda faturada ≠ dinheiro na conta. Registre apenas entradas efetivas.
- Não provisionar impostos/férias/13º: faça rateios semanais.
- Estourar mídia sem cash control: alinhe orçamento de ads ao fluxo e ao funil.
- Falta de calendário: sem rotina fixa, a disciplina se perde.
- Não integrar CRM/ERP: previsão de entrada deve nascer das oportunidades e contratos.
Checklist semanal de fechamento
- Baixar e conciliar extratos (bancos + gateway).
- Atualizar planilha/BI, anexar comprovantes e classificar exceções.
- Revisar projeção de 8 semanas com Comercial/Marketing.
- Gerar KPIs e relatório executivo (1 página, linguagem simples).
- Executar plano: cobrar, negociar prazos, ajustar mídia, postergar compras.
Links e recursos úteis
- Sebrae – finanças e fluxo de caixa
- Banco Central – educação financeira
- Endeavor – finanças para empreendedores
Conclusão e próximos passos
Com um Fluxo de Caixa para Empresas semanal, você enxerga a empresa no tempo certo para agir: cortar desperdícios, negociar melhor, direcionar verba e investir com segurança. Se precisa de ajuda para implementar o processo com planilhas, dashboards e integrações, a Karpa Digital estrutura seu fluxo, KPIs e rotinas junto ao seu time. Fale conosco em karpadigital.com.br/contato e acompanhe mais conteúdos no blog.